پاکستان میں کار انشورنس: کیا شامل ہے اور کیا خارج ہے؟
کیا آپ سمجھتے ہیں کہ جامع انشورنس ہر چیز کا احاطہ کرتی ہے؟ پاکستان میں مستثنیات، کم ادائیگیاں اور پالیسی کی خلاف ورزیاں آپ کو بھاری مرمت کے اخراجات میں مبتلا کر سکتی ہیں۔
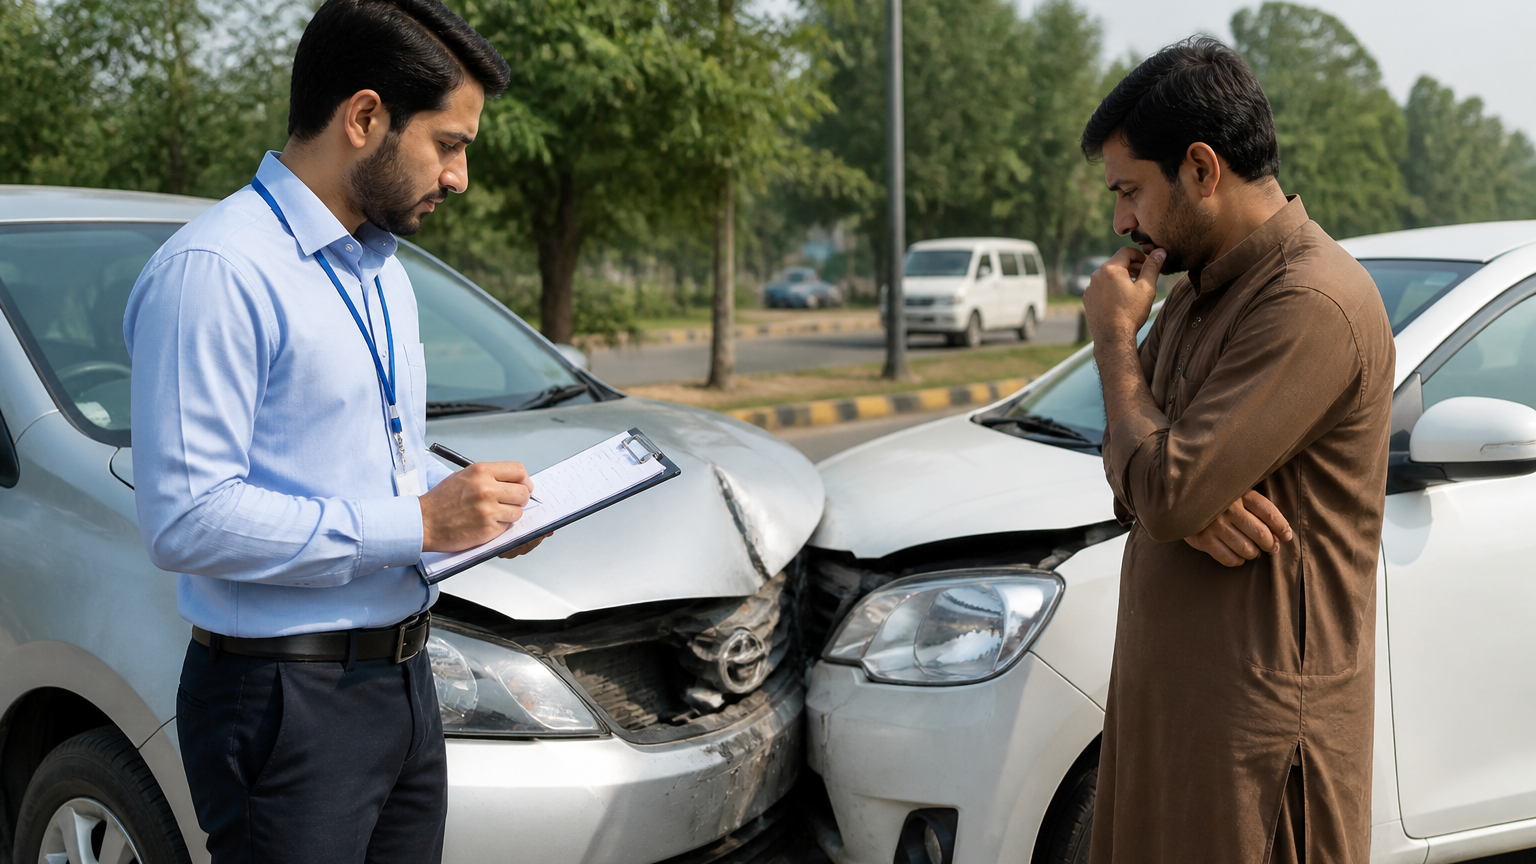
Table of Contents
- جامع کوریج عموماً کن چیزوں کی ادائیگی کرتی ہے
- وہ عام مستثنیات جو کلیم کو متاثر کر سکتی ہیں
- منظور شدہ کلیمز بھی کم ہو سکتے ہیں
- تکافل ہمیشہ زیادہ وسیع نہیں ہوتا
- خریدنے سے پہلے مالک کو کن سوالات کے جواب لینے چاہییں
- عملی نتیجہ
- DrivePK خدمات دریافت کریں
پاکستان میں بہت سے کار مالکان یہ سمجھتے ہیں کہ جامع انشورنس کا مطلب یہ ہے کہ ہر مرمت کی ادائیگی کی جائے گی۔ اکثر پالیسیوں میں ایسا نہیں ہوتا۔ اگر نقصان کسی استثنا کے دائرے میں آئے، اگر کلیم کی رقم کم کر دی جائے، یا اگر آپ پالیسی کے قواعد کی خلاف ورزی کریں، تو جامع پلان بھی آپ کو بڑا بل تھما سکتا ہے۔
اسی لیے باریک شرائط کو سمجھنا بہت ضروری ہے۔ لفظ جامعوسیع تحفظ کی طرف اشارہ ضرور کرتا ہے، لیکن اس کا مطلب غیر محدود تحفظ ہرگز نہیں ہوتا۔
جامع کوریج عموماً کن چیزوں کی ادائیگی کرتی ہے
پاکستان میں ایک عام جامع موٹر پالیسی عموماً حادثاتی نقصان کا احاطہ کرتی ہے، جس میں ڈرائیور کی اپنی غلطی سے ہونے والے تصادم بھی شامل ہو سکتے ہیں۔ اس میں چوری اور چھین جھپٹ، آگ اور دھماکا، اور اگر پالیسی میں قدرتی آفات کو واضح طور پر شامل کیا گیا ہو تو سیلابی نقصان بھی شامل ہو سکتا ہے۔
یہ بعض اوقات دوسرے افراد کی جانب سے کی گئی بدنیتی پر مبنی نقصان دہ کاروائی اور تھرڈ پارٹی لیبلٹی کا بھی احاطہ کرتی ہے، یعنی دوسروں کو پہنچنے والے جسمانی نقصان یا املاک کے نقصان کی وہ قانونی ذمہ داری جو پالیسی کی حد تک آپ پر عائد ہو سکتی ہے۔
تاہم پالیسی شیڈول اور مستثنیات ہمیشہ “مکمل کوریج” کے عمومی تصور سے زیادہ اہم ہوتے ہیں۔
وہ عام مستثنیات جو کلیم کو متاثر کر سکتی ہیں
ایسی کئی وجوہات ہیں جن کی بنا پر انشورنس کمپنی کلیم مسترد یا کم کر سکتی ہے۔ ان میں سب سے عام وجہ گھساؤ اور معمولی خرابی یعنی wear and tear ہے۔ عام عمر رسیدگی، روٹین مینٹیننس، انجن فیل ہونا، بریکس کا گھس جانا، یا گیئر باکس کی خرابی عموماً شامل نہیں ہوتی۔
ٹائروں اور بیٹریوں کا معاملہ بھی کمزور ہوتا ہے۔ یہ اکثر خارج ہوتے ہیں، الا یہ کہ وہ اسی بیمہ شدہ حادثے میں خراب ہوئے ہوں۔
اگر ڈرائیور شراب یا منشیات کے اثر میں تھا، یا جس شخص نے گاڑی چلائی اس کے پاس درست لائسنس نہیں تھا، تو کلیم بھی ناکام ہو سکتا ہے۔ بعض پالیسیوں میں یہ بھی محدود ہوتا ہے کہ گاڑی کون چلائے گا۔
ریسنگ، موٹر اسپورٹ، اور بعض آف روڈ سرگرمیاں اکثر کوریج سے باہر ہوتی ہیں۔ اسی طرح غیر مجاز تجارتی استعمال، جیسے رائیڈ ہیلنگ یا نجی گاڑی میں معاوضے پر پک اینڈ ڈراپ سروس بھی شامل نہیں ہوتی۔
دیگر عام مستثنیات میں جان بوجھ کر کیا گیا نقصان، جعلی کلیمز، غیر ظاہر شدہ ترمیمات، گاڑی کے اندر سے چوری شدہ ذاتی اشیا، اور بالواسطہ نقصانات شامل ہیں، جیسے گاڑی ورکشاپ میں ہونے کے دوران آمدنی کا نقصان یا ٹیکسی کرایہ۔
کلیم میں تاخیر بھی مسائل پیدا کر سکتی ہے۔ اگر مالک کلیم دیر سے رپورٹ کرے، اہم تفصیلات چھپائے، یا معائنے سے پہلے مرمت شروع کر دے، تو انشورنس کمپنی معاملے پر اعتراض کر سکتی ہے۔
منظور شدہ کلیمز بھی کم ہو سکتے ہیں
کچھ مالکان اس وقت حیران ہوتے ہیں جب کلیم منظور تو ہو جاتا ہے، لیکن ادائیگی توقع سے کم نکلتی ہے۔
اس کی ایک وجہ depreciation یعنی قیمت میں کمی ہے۔ اگر کسی پرزے کو تبدیل کرنا ہو تو انشورنس کمپنی اس کی عمر اور استعمال کی بنیاد پر کچھ رقم کم کر سکتی ہے۔ مثال کے طور پر Rs. 100,000 کی ہیڈ لائٹ کی مکمل ادائیگی ضروری نہیں کہ ہو۔
ایک deductible بھی کٹوتی کا سبب بنتا ہے۔ اگر مرمت کا بل Rs. 80,000 ہو اور deductible Rs. 10,000 ہو، تو انشورنس کمپنی دوسری کٹوتیوں سے پہلے Rs. 70,000 ادا کر سکتی ہے۔
ادائیگی agreed value اور market value پر بھی منحصر ہو سکتی ہے، خاص طور پر چوری یا مکمل نقصان کے معاملات میں۔ اگر گاڑی کی بیمہ شدہ قیمت کم رکھی گئی ہو تو معاوضہ بھی کم ہو سکتا ہے۔
تکافل ہمیشہ زیادہ وسیع نہیں ہوتا
موٹر تکافل شرعی اصولوں کے مطابق تحفظ کا ایک ماڈل ہے، لیکن گاڑی کے مالکان کو یہ فرض نہیں کرنا چاہیے کہ اس میں روایتی انشورنس سے زیادہ وسیع کوریج ہوتی ہے۔ مستثنیات، deductible، depreciation کے قواعد اور کلیم کی شرائط اب بھی ملتی جلتی ہو سکتی ہیں۔
خریدنے سے پہلے مالک کو کن سوالات کے جواب لینے چاہییں
معاہدہ کرنے سے پہلے پوچھیں کہ آیا اس میں سیلاب، فسادات، ہڑتالیں، دہشت گردی، فیملی ڈرائیور کوریج، depreciation rates، ورکشاپ کے انتخاب، اصل پرزہ جات، تجارتی استعمال، اور رپورٹ کرنے کی آخری مدت شامل ہے یا نہیں۔ جو کچھ اہم ہو، اس کی تحریری وضاحت ضرور مانگیں۔
عملی نتیجہ
سب سے محفوظ قدم یہ ہے کہ حادثے کے بعد نہیں بلکہ حادثے سے پہلے پالیسی پڑھ لی جائے۔ سب سے سستی پریمیم ہمیشہ بہترین انتخاب نہیں ہوتی، اگر اس سے اہم خطرات ہی کور نہ ہوں۔
DrivePK خدمات دریافت کریں
گاڑی خرید رہے ہیں یا بیچ رہے ہیں؟ DrivePK services دریافت کریں، جن میں کار انسپیکشن، Sell It For Me اور Featured Listings شامل ہیں، اور اپنی ضرورت کے مطابق مناسب آپشن منتخب کریں۔
مزید تازہ معلومات کے لیے DrivePK.com ملاحظہ کریں
Tags
Share this article
About the Author
Dr Khan
Automotive Expert & Content Strategist
Comments (0)
Login Required
You need to be logged in to comment on this article.
No comments yet. Be the first to share your thoughts!
Related Articles
Car Insurance Pakistan: What's Covered and Excluded?
Think comprehensive insurance covers everything? In Pakistan, exclusions, reduced payouts and policy breaches can leave you with costly repair bills.
Pakistan میں Toyota Corolla Grande کی چلانے کی لاگت
ایک Corolla Grande کی لاگت اس کی ظاہری قیمت سے کہیں زیادہ ہو سکتی ہے: صرف ایندھن پر تقریباً Rs25.30 فی کلومیٹر، Rs42,167 ماہانہ اور Rs506,000 سالانہ خرچ آ سکتا ہے، اگر ڈرائیونگ مخلوط ہو۔